- Home
- Quem somos
- Soluções
Destaques
- Clube de Benefícios
- Blog
- Contato

Outubro Rosa 2026: prevenção do câncer de mama, mamografia, HPV e cuidados com a saúde da mulher
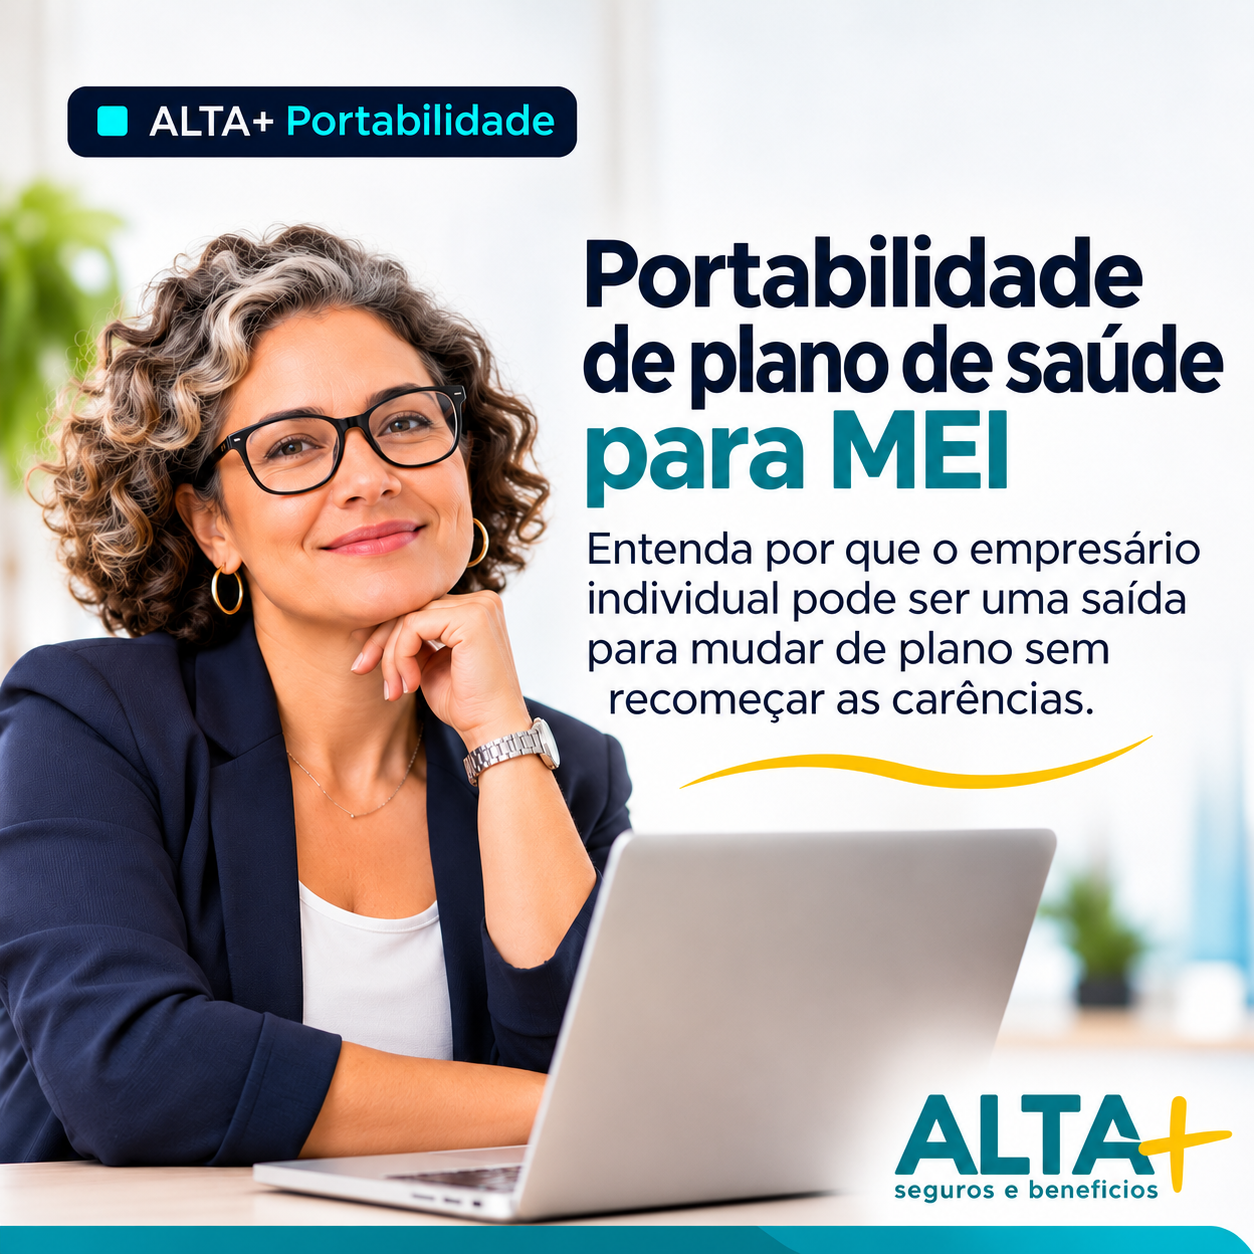
12 de outubro de 2026Quando orientamos um cliente sobre portabilidade de plano de saúde, uma dúvida aparece com frequência:
“Por que você diz que, se eu tenho MEI, existe uma possibilidade que eu não teria simplesmente abrindo uma empresa LTDA?”
A resposta não está em uma liberalidade das operadoras. Ela está na própria regulamentação da Agência Nacional de Saúde Suplementar — ANS.
O Microempreendedor Individual, o MEI, é o exemplo mais comum de empresário individual. E a regulamentação da ANS prevê expressamente que o empresário individual pode contratar um plano coletivo empresarial, desde que cumpra os requisitos previstos para essa contratação.
Essa particularidade pode ser extremamente relevante para quem já possui plano de saúde e precisa mudar sem perder as carências já cumpridas.
Mas é importante entender exatamente o que isso significa — e também o que o MEI não garante automaticamente.
Em resumo: por que o MEI pode fazer diferença?
A portabilidade de carências é um direito da pessoa física, e não do CNPJ.
Ela permite que o beneficiário que preencha os requisitos da ANS mude de plano sem começar novamente as carências e, em regra, sem a imposição de nova Cobertura Parcial Temporária — CPT para doenças ou lesões preexistentes.
O MEI não cria esse direito.
O que acontece é que o empresário individual possui uma previsão regulatória específica: ele pode celebrar um novo contrato coletivo empresarial e exercer sua própria portabilidade para esse contrato, desde que cumpra os requisitos aplicáveis.
É por isso que, em determinadas situações, o MEI pode ser uma importante alternativa para preservar a continuidade do plano de saúde.
A portabilidade pertence ao beneficiário, não à empresa
Esse conceito é fundamental.
Não existe “portabilidade de CNPJ para CNPJ”.
Uma empresa não leva suas carências para outra empresa.
Quem exerce a portabilidade é sempre o beneficiário, pessoa física, utilizando o tempo e os direitos adquiridos em seu plano de origem para ingressar em um plano de destino.
Por isso, uma pessoa pode estar hoje vinculada ao plano empresarial da empresa onde trabalha, de uma sociedade da qual participa ou de outro CNPJ e, atendidas as regras, exercer individualmente a portabilidade para outro plano.
A portabilidade é um direito do beneficiário. Não da pessoa jurídica.
Então por que existe uma diferença entre o MEI e uma LTDA?
Aqui está um dos pontos mais importantes.
Quando o plano de destino é coletivo, a regra geral é que exista um contrato coletivo apto e que o beneficiário tenha elegibilidade para ingressar nele.
Em uma sociedade limitada, por exemplo, a empresa não “recebe” a portabilidade. A pessoa física poderá exercer a portabilidade se possuir vínculo que lhe dê direito de ingressar naquele contrato coletivo.
Com o empresário individual existe uma particularidade.
A regulamentação permite que ele contrate um novo plano coletivo empresarial em seu próprio CNPJ e exerça sua portabilidade individual para esse contrato, desde que cumpra os requisitos da portabilidade e da contratação empresarial.
Isso explica por que simplesmente abrir uma LTDA não produz automaticamente o mesmo efeito.
Uma LTDA pode perfeitamente possuir um contrato coletivo empresarial e receber beneficiários elegíveis por portabilidade.
O que ela não possui é o direito de “fazer portabilidade” como pessoa jurídica.
O MEI precisa ter quanto tempo de atividade?
Para contratar plano coletivo empresarial na condição de empresário individual, a regulamentação da ANS exige comprovação de atividade empresarial por, no mínimo, seis meses (180 dias).
Uma única pessoa com MEI pode contratar plano empresarial?
Sim, desde que exista produto comercializado pela operadora para essa composição.
A regulamentação permite que o empresário individual contrate plano coletivo empresarial para si próprio, seus dependentes e, quando houver, seus funcionários.
Na prática, entretanto, é necessário verificar quais produtos estão sendo comercializados naquele momento.
Existem operadoras e produtos que admitem contratação a partir de uma vida. Outros estabelecem número mínimo diferente.
Portanto, quando existe um produto empresarial comercializado para uma vida e o empresário individual atende às regras exigidas, ele pode ser o próprio beneficiário do contrato.
Essa disponibilidade comercial precisa ser verificada na data da análise.
Produtos, áreas de comercialização, regras de formação de grupo e critérios de contratação podem mudar.
Uma coisa, porém, precisa ficar clara: uma regra comercial legítima de um produto é diferente de impedir uma pessoa específica de exercer a portabilidade porque ela é idosa, possui uma doença ou está em tratamento.
E de MEI para MEI?
Pode haver portabilidade de um plano empresarial contratado por empresário individual para outro plano coletivo empresarial, inclusive para outro contrato firmado na condição de empresário individual, desde que sejam atendidas as regras aplicáveis.
Mas tecnicamente não existe uma modalidade chamada “portabilidade MEI para MEI”.
O que existe é a portabilidade individual do beneficiário, de um plano de origem para um plano de destino.
A condição de MEI pode ser justamente o que permite estruturar o novo contrato empresarial de destino.
Ter MEI significa poder escolher qualquer plano que aparece no Guia da ANS?
Não.
Esse é um dos maiores equívocos sobre portabilidade.
O Guia ANS de Planos de Saúde pode apresentar diversos planos compatíveis para aquele beneficiário.
Mas isso não significa que todos estejam automaticamente disponíveis para contratação.
Além da compatibilidade regulatória, é necessário verificar a elegibilidade para a modalidade de contratação.
Existem três principais formas de contratação:
- plano individual ou familiar;
- plano coletivo empresarial;
- plano coletivo por adesão.
Cada uma possui suas próprias regras.
Em um coletivo por adesão, por exemplo, o beneficiário precisa comprovar vínculo legítimo com a entidade responsável pela contratação, como sindicato, associação profissional, conselho ou outra entidade prevista para aquela categoria.
Não basta o plano aparecer no Guia da ANS.
No coletivo empresarial também é necessário possuir vínculo que permita o ingresso naquele contrato.
No caso do empresário individual, existe a possibilidade específica prevista na regulamentação.
Portanto, compatibilidade e elegibilidade são análises diferentes.
Idade pode impedir a portabilidade?
Não.
Não existe idade máxima para exercer o direito à portabilidade de carências.
Ter 60, 70, 80 anos ou mais não retira, por si só, esse direito.
A idade pode naturalmente influenciar o valor da mensalidade de acordo com as faixas etárias previstas na regulamentação.
Isso é diferente de impedir a portabilidade.
Se o beneficiário cumpre os requisitos regulatórios e possui elegibilidade para o plano de destino, a idade não pode ser utilizada como motivo para impedir o ingresso.
E se a pessoa tiver câncer ou outra doença preexistente?
Também não é impedimento.
Câncer, diabetes, cardiopatias, doenças autoimunes e outras condições de saúde não retiram o direito à portabilidade quando os requisitos aplicáveis estão cumpridos.
A portabilidade existe justamente para permitir que o beneficiário mude de plano sem começar novamente as carências já cumpridas.
Se ainda houver Cobertura Parcial Temporária — CPT sendo cumprida no plano de origem, podem existir regras específicas relacionadas ao período remanescente.
Da mesma forma, se o plano de destino possuir coberturas que não existiam no plano anterior, podem existir condições relacionadas exclusivamente às novas coberturas.
Mas uma doença preexistente, por si só, não elimina o direito à portabilidade.
E se a pessoa estiver em tratamento?
Estar em tratamento também não impede a portabilidade.
É importante não confundir tratamento médico com internação hospitalar.
Uma pessoa pode estar em tratamento oncológico, realizando quimioterapia, radioterapia, acompanhamento cardiológico ou outro tratamento e, preenchidos os requisitos, exercer a portabilidade.
A situação que exige uma análise diferente é a internação em curso.
E se o beneficiário estiver internado?
Na portabilidade realizada por vontade do próprio beneficiário, a regra geral é que o pedido seja feito após a alta hospitalar.
Há, porém, situações diferentes quando a perda do plano não decorre da vontade do beneficiário.
A regulamentação prevê hipóteses específicas envolvendo, por exemplo, perda da condição de dependente, morte do titular, demissão, exoneração, aposentadoria, rescisão do contrato coletivo ou outras situações previstas pela ANS.
Nesses casos, o direito precisa ser analisado de acordo com a situação concreta, inclusive quando existe internação em curso.
Além disso, quando há rescisão de contrato coletivo com beneficiário internado, existem regras de proteção da continuidade da assistência até a alta hospitalar.
Portanto, internação exige análise específica.
Idade ou doença, por si só, não impedem a portabilidade.
Existe ainda “janela anual” para fazer portabilidade?
Na portabilidade comum, não.
Cumprido o período mínimo de permanência e os demais requisitos aplicáveis, a portabilidade pode ser solicitada a qualquer tempo.
Existem, entretanto, prazos específicos em determinadas situações especiais.
Quando ocorre perda involuntária de vínculo, por exemplo, pode existir prazo de até 60 dias para exercer a portabilidade, conforme a hipótese prevista pela ANS.
Por isso, não existe uma única regra de prazo que sirva para todos os casos.
O motivo da saída do plano é parte fundamental da análise.
Um alerta importante: não cancele o plano antes de analisar a portabilidade
Na portabilidade comum, o plano de origem precisa estar ativo.
Um dos erros mais graves é cancelar o plano atual e somente depois procurar saber se havia direito à portabilidade.
O cancelamento voluntário antecipado pode fazer o beneficiário perder a possibilidade de utilizar a portabilidade comum.
Na regra regular, a contratação do plano de destino deve ser estruturada antes do cancelamento do vínculo anterior.
Depois da entrada no novo plano, o cancelamento do plano de origem deve ser solicitado dentro do prazo previsto pela regulamentação.
As situações de perda involuntária do plano são diferentes e possuem regras próprias.
Por isso, em portabilidade, a ordem dos atos importa.
E quando o novo plano é da mesma operadora?
Também é possível haver portabilidade entre planos da mesma operadora.
Mas existe outro instituto que frequentemente aparece nesses casos: o chamado plano sucessor, tratado pela Súmula Normativa nº 21 da ANS.
Portabilidade e Súmula 21 não são a mesma coisa.
Na aplicação da Súmula 21 pode haver aproveitamento dos períodos de carência já cumpridos, mas podem existir condições relacionadas a uma melhora de cobertura, ampliação de rede, mudança de acomodação ou outras características do novo produto.
Já a portabilidade segue suas próprias regras regulatórias.
Por isso, quando um beneficiário permanece na mesma operadora — por exemplo, sai de um plano Amil e ingressa em outro plano Amil — é importante identificar corretamente qual instituto está sendo aplicado.
Não é suficiente receber a informação de que “as carências serão aproveitadas”.
É necessário compreender se estamos diante de uma portabilidade de carências ou de uma sucessão de planos com aplicação da Súmula 21.
Essa diferença pode ser relevante para os direitos do beneficiário.
Ter MEI não significa ter aprovação automática
Essa talvez seja a mensagem mais importante depois de compreender o próprio direito.
O MEI pode representar uma excelente possibilidade de contratação e portabilidade.
Mas ele não transforma todos os planos do mercado em opções automaticamente disponíveis.
É necessário analisar conjuntamente:
- o plano de origem;
- o motivo da mudança;
- o tempo de permanência;
- a modalidade do plano de destino;
- a regularidade e o tempo de existência do MEI;
- a elegibilidade do beneficiário;
- o produto disponível naquele momento;
- a região de comercialização;
- o número mínimo de vidas exigido;
- e as condições contratuais vigentes.
O MEI também precisa continuar regular depois da contratação.
A condição de empresário individual pode ser novamente verificada durante a vigência do contrato.
Portanto, não basta possuir um MEI apenas no momento da contratação.
O plano contratado pelo MEI continua sendo empresarial
Mesmo quando existe apenas um beneficiário, o plano contratado pelo empresário individual continua sendo um plano coletivo empresarial.
Ele não se transforma em plano individual ou familiar pelo fato de possuir somente uma vida.
Isso significa que o contrato continua sujeito às regras aplicáveis aos planos coletivos empresariais, inclusive em relação a reajuste e rescisão.
Esse também é um ponto que precisa ser considerado antes da contratação.
O MEI não é uma “brecha”
A possibilidade do empresário individual não é uma interpretação criada por corretores ou consultorias.
Ela está expressamente prevista e regulamentada pela ANS.
A regulamentação estabelece requisitos para a contratação do plano pelo empresário individual, exige tempo mínimo de atividade e manutenção da regularidade cadastral.
Também impede que empresários individuais simplesmente se reúnam artificialmente para criar um grupo coletivo apenas com a finalidade de contratar um plano de saúde.
Portanto, estamos falando de uma modalidade legítima e regulamentada.
Por que a análise especializada faz diferença?
Portabilidade não é simplesmente encontrar um plano no Guia da ANS.
Também não é uma análise sobre a operadora “aceitar ou não” a idade ou a doença do cliente.
Portabilidade é uma análise de direito, vínculo, elegibilidade, modalidade de contratação, tempo de permanência, motivo da saída, compatibilidade quando aplicável e produto de destino.
Na ALTA+ Seguros e Benefícios, essa análise começa antes do cancelamento do plano atual.
Avaliamos a situação de origem, os direitos regulatórios envolvidos, a condição do empresário individual, as possibilidades reais de contratação e a elegibilidade para os planos de destino antes de orientar a mudança.
Isso é especialmente importante quando existe:
- idade avançada;
- tratamento em andamento;
- doença preexistente;
- perda de vínculo empresarial;
- mudança de modalidade de contratação;
- necessidade de continuidade de determinada rede médica;
- ou risco de interrupção do tratamento.
Portabilidade não é uma análise sobre a saúde do beneficiário.
É uma análise sobre seus direitos e sobre a forma correta de exercê-los.
E, para o empresário individual, inclusive o MEI, a regulamentação da ANS pode oferecer uma possibilidade importante de continuidade assistencial que muitas pessoas desconhecem.
Antes de mudar de plano, o que precisa ser analisado?
Antes de qualquer decisão, é necessário verificar:
- se o MEI possui o tempo mínimo exigido e está regular;
- qual é o tipo de contrato do plano atual;
- qual é o motivo da saída;
- se os requisitos de portabilidade estão cumpridos;
- se o plano de origem precisa permanecer ativo;
- se o destino será individual, coletivo por adesão ou coletivo empresarial;
- se existe elegibilidade para aquele plano;
- se o produto está efetivamente disponível para contratação;
- qual é o número mínimo de beneficiários exigido para a celebração daquele contrato;
- se o plano apresentado no Guia da ANS é realmente acessível ao beneficiário;
- e se existe alguma situação especial, como perda involuntária do vínculo ou internação.
Essa análise precisa ser realizada antes de cancelar o plano existente.
Porque, em portabilidade, não basta saber que existe um direito.
É preciso saber qual regra se aplica, para qual destino e em qual momento.
Fontes oficiais para conferir a regulamentação
Portabilidade de Carências — ANS
https://www.gov.br/ans/pt-br/assuntos/contratacao-e-troca-de-plano/formas-de-ingressar-num-plano-sem-carencias-ou-cobertura-parcial-temporaria/portabilidade-de-carencias
Planos coletivos empresariais contratados por empresário individual — ANS
https://www.gov.br/ans/pt-br/assuntos/contratacao-e-troca-de-plano/dicas-de-como-escolher-um-plano-de-saude-1/formas-de-contratacao-de-planos-de-saude-1/planos-coletivos-empresariais-contratados-por-empresario-individual
FAQ oficial da ANS sobre Portabilidade de Carências
https://www.gov.br/ans/pt-br/assuntos/noticias/operadoras/ans-lanca-cartilha-e-faq-para-orientar-sobre-novas-regras-de-portabilidade/faqportabilidadecarencias.pdf
Guia ANS de Planos de Saúde
https://www.gov.br/ans/pt-br/acesso-a-informacao/guia-de-planos
RN nº 557/2022 — contratação e empresário individual
https://bvsms.saude.gov.br/bvs/saudelegis/ans/2022/res0557_30_12_2022.html
RN nº 438/2018 — Portabilidade de Carências
https://bvsms.saude.gov.br/bvs/saudelegis/ans/2018/res0438_05_12_2018.html
ALTA+ Seguros e Benefícios
Protegemos o futuro e a prosperidade dos nossos clientes.
Conteúdo informativo atualizado em novembro de 2026. As regras regulatórias, a comercialização dos produtos e os critérios contratuais podem sofrer alterações. Cada caso deve ser analisado individualmente antes da contratação ou do cancelamento do plano de origem.